很多人在問2012年的關鍵趨勢為何?我們要說,關鍵之一可說在「線上交易」,明確一點來說應該是實行已久的「線上購物」已準備好下一波的衝擊,其中「手機付款」顯然是其一,但它的背後,更廣泛的根本改變為何?
今年初,就有一家叫「Dwolla」的公司擄取了許多人的注意。當時TechCrunch有報,台灣的數位時代也有編譯;那個時候它已經喊出了自立一套「付款系統」,「打敗」信用卡公司!
怎麼打敗?
原來,一般信用卡都會對交易金額抽個3%、5%,不過若使用Dwolla,每筆交易只須付0.25美元(台幣7元)的「定額交易費」。
酷吧?
到了今年底的今天,Dwolla的成績出爐了!歐,我的天,Dwolla現在竟然可以每個月達到3000~5000萬美元(台幣10~15億)的交易額,而明年,他們即將做到高達3.5億美元的交易額(台幣100億)。
重要的不是這個金額,畢竟,這交易額要和真正的信用卡來比還有得拚,甚至不如之前的「前輩」PayPal,還有後續看好的Square。但Dwolla特別的是,它其實是在現有系統之外,另開自己的一套系統,也就是找自己的銀行、自己的金融服務,然後自設一套系統。請注意,雖然Dwolla只須「定額交易費」0.25美元,但,它也一起拿掉了信用卡「預付」的功能,說穿了好像就只是「現場轉帳」,然後說穿了它和所謂Web-ATM那種不同的是,它要求你要加入它的銀行……。你會說,廢話,這樣當然什麼都能做了啊,誰都能做Dwolla啊?
沒錯,沒錯,這就是重點。
這次讀了這篇「細看Dwolla」的文章,大為激動,原因正是,Dwolla這個點子,簡直是沒什麼了不起,簡直就是「誰都能做」,所以憑一位今年28歲的年輕人,不是金融出身,沒有任何背景,找了幾間策略投資人,竟然就做起來了,而且順利找到客戶,來加入他們這套新的系統──
難道現在的信用卡付費,如此不堪一擊?
這背後可能藏有一個趨勢,和「金流」有極大關係,若說金流是河水,那麼目前的「河道」已被用了十年以上,大家渴望「新的河道」,讓原本的金流可以以不一樣的方式來「流」,我們稱之為「新河道革命」,Dwolla就是在這樣的渴望中誕生的──
Dwolla這位28歲的創辦人,原本是在開網路商店的,他發現,實在太多顧客都使用信用卡刷卡,每次一位客戶刷卡,他就得付一個不小的%數給信用卡公司,最後總算下來,他竟然一年要支付高達5萬美元給信用卡公司;年年痛失5萬美元(150萬台幣),於是他開始思考,要怎樣才能「避開」信用卡公司?
這是很多商家都在想共同問題,如果你是商家,或許你可以要求要「電匯」,或是「貨到付款」,來降低每次交易的抽額,但這位年輕人身在Iowa州,許多客戶遠在它鄉,因此他只好自己想辦法和銀行談,而他也真的是「運氣好」,因為第一家當地的銀行一聽到他的點子,就花了二小時與他討論,不久後就開始「試辦」Dwolla了。這段期間在法律上其實是有點暇疵,創辦人還沒拿到「牌」,因此對這段沒有講清楚,不過重點是,這時候Dwolla已在營運,卻沒拿投資人的半毛錢;後來他們藉由開放策略投資來取得「牌」,去年底今年初才開始營運,仍然只拿一點點資金──天啊,一個28歲的年輕人,竟能「徒手」創辦一家信用卡公司的敵手!
它的成功,還不只如此,若細看,你會發現Dwolla系統的一個大問題──在現今大信用卡公司已成熟的情況下,一般消費者早就習慣掏出自己信用卡付費,若你要使用Dwolla,你必須也開一個「他的帳號」,很是麻煩,為何Dwolla仍可以在短短不到一年內達到一個月3000~5000萬美元的交易額?
這就是「新河道革命」,我認為,現在的所有系統已經建立,一般的創業者或有志於改變現有網路上的交易行為者,已經不容易切入,但,如果你能從中間切出一塊「新河道」,那你就可以獲得最後的成功──
Dwolla順著「新河道革命」之風吹起,可看出「新河道革命」的關鍵可能在兩點:
一、「新河道革命」從商家的強烈需求開始:當年Dwolla的創辦人自己正是網路商店的商家,賣的東西較貴,想要規避掉信用卡的大額抽成,所以Dwolla推出的這種「0.25美元定價抽成」立刻讓商家大為歡迎。目前每個月的10~15億的交易額中,平均交易金額竟然高達500美元(台幣1.5萬元),你可以想像算是相當高的,也就是說Dwolla可能已經被許多賣高價商品的商家注意到,且欣然開始使用,這是Dwolla的成功關鍵之一,但我們可以思考,「新河道革命」難道僅止於此?接下來有誰可以幫忙賣,也有機會創造自己的一條「河道」!
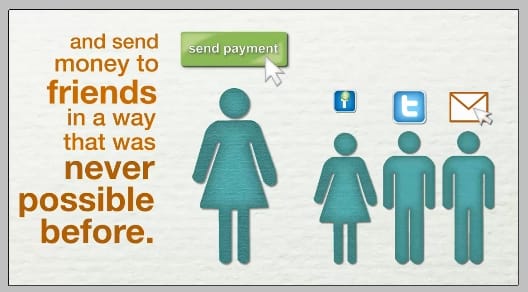
二、「新河道革命」搭著最新「網路流量」趨勢,跟著產生新河道:看看Dwolla這個「誰都能做」的點子,它的主要的未來性,還是在新的「通路」上,所謂新的通路在金流來說就是可以繞過現有的購物網站已在的機制,新闢一個「付費方法」。其實,「新河道革命」是搭著「網路流量」的順風車,人家PayPal當初首創「寄錢給朋友的email信箱」或「寄錢給朋友的電話號碼」,今天Dwolla則首創「寄錢給朋友的Facebook帳號」,你會看到你的牆上有一句話:「有一位朋友要付你錢」,進去之後就開始申請Dwolla帳號,以收到這筆款項;交易原本是私人之事,但透過公開的塗鴉牆貼文,竟然讓所有朋友都看到,而這筆錢已在Dwolla是事實,所以大家討論之後,很有可能一大群一起去申請Dwolla。接下來Dwolla也會做到手機付費,這塊就是之前大家在炒的,它意圖取代許多廠商在喊的NFC付費。
Dwolla這間公司讓我感觸很深,曾經,我是被投資人重金壓寶的「幸運兒」,但後來我決定,我不要投資人,我一定要靠自己的力量,自己創造自己的點子,自己站起來「白手」創業成功,幾年來,我也會特別仔細觀察,目前成功的「不需投資人」的創業家,到底是做什麼創業,讓他可以不需要投資人?
在這麼多趨勢的當中,大部份的新創事業,都需要一陣子的醞釀和極大的風險,要可以自己「白手起家」可說是非常困難的,更何況是「金流」這一塊一般人應該碰都不敢碰的部位!但,Dwolla卻做到了,這也說明了「新河道革命」正在發生中。到了今天,這間Dwolla公司竟然才12人,遠在Iowa,卻讓信用卡公司可能開始有「挫著等」的感覺。
下一步,你又可以怎麼把握住「新河道革命」?我們都認為,有些錢應是大財團或大公司在賺的,但,「挖牆角」這種事,向來不是老虎在挖,而是小老鼠在挖的,不是嗎?換句話說,「新河道革命」是屬於小公司、小商家,讓我們期待接下來各界拋出的「新河道」!
真沒想到沒有投資人也是可以做金流的生意!不過第一家加入的銀行,應該也掛創辦人並且有股份吧?
这个东西在大陆过不了审批。
很有創意也很大膽的網站,這種金流服務在台灣出現的機率微乎其微。
看看網路金流的綠界、紅陽,哪個資本額不是一兩千萬起跳。沒有任何資金或背景的創業家,在台灣銀行業如此保守的環境下,要夠靠一己之力白手起家。闖金流市場,風險太高太高了。
如果在台灣搞這個,一個月內會收到金管會警告函,三個月內會被起訴。
你們這次報導的主題和取代NFC晶片很有感觸,我自己最近開發的產品也有類似於這兩樣東西的區塊,不知道有沒有機會可以跟Mr.6團隊聊聊
执行力很重,光有創意很難成功。
讓人振奮的創業思考方向「新河道革命」
說得沒錯!因為美國的金融政策比我們開放太多了!
只要合法申請就會過!這點就差很多了!
不過也有缺點,要倒的時候,就很慘!
在無能怯懦的金管會管制之下,不要說 Dwolla,連 Paypal 都沒辦法,只好放棄台灣了。
聽起來好像很創新、很厲害
但….這…不就是殺價競爭的良好範例嗎?
真的有提供了所謂的『新通路』嗎?
狹義來說,或許吧….多了一間信用卡公司
但是其實在通路型態上並沒有改變
然後提供客戶較低價的服務,或許更精準的說,
他只提供了特定區隔(大額消費)較低價的服務
從平均每筆金額500美元可以看出這點
以更現實的角度
每個月3000萬美金,平均每筆500美元,拿0.25美元
3000萬 / 500 * 0.25 = 15000美元/每月
再拆給第一間合作銀行,利潤就很傷腦筋了…
傷敵1000,自損800啊
當然,他的營業額是會成長的,所以目前的利潤還不是最重要的事
回到創新、創意的部份
這絕對是創新、創意
但是有沒有到『創造出新通路』這麼偉大,值得商榷
與其說是新通路,我倒覺得比較像是
某銀行的信用卡部門針對大額消費者提供高額的折扣
3%-5%變成統統0.25美金
就有點類似券商手續費,大額的可以談
讓信用卡公司可能開始有挫著等的感覺…?
應該會,因為讓他少賺很多
但會讓他挫的原因,應該是因為殺價….不是因為創新
不過討論歸討論
我還是給予這樣的創意正面的評價
創業者賺到利潤
消費者省到成本
讓那些信用卡公司少賺一點
何樂不為
值得鼓勵
金融市场有这么开放么?
我覺得跟信用卡比較可能還差太多了,其實底子裡應該就是ATM轉帳.
信用卡是可以隔月才付帳單的預先消費,但Dwolla卻必須帳戶裡先有錢才可以,所以Dwolla一直強調新的”現金”支付方式.而且收付款雙方都必須先建立配合銀行的帳號,所以等於是在同一家銀行開戶的雙方互相轉帳.
的確, 細究其系統並非什麼新思維, 但六桑的故事中可以學到,
就算有新思維也不一定有那個魄力去執行, 膽識很重要。
可惜在大陆是不可能办到的。
感謝分享好文~
好奇Dwolla 背後的金流是怎麼運行的?
可以請教Mr.6 嗎?
謝謝~
我想金流的新河道台灣不是沒人在嘗試,里斯特資訊Richi要做的事情就很有趣“